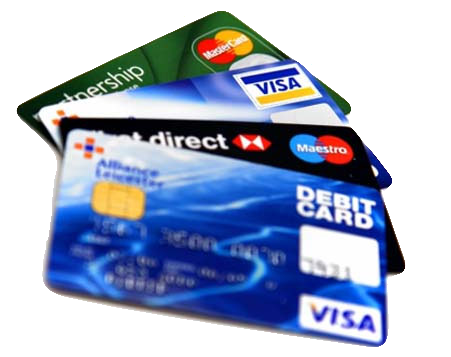
Банковата карта e пластмасова карта, на която е поставен носител на информация (магнитна лента или чип),
върху който се записват данни за картата и картодържателя.
Тя се издава към банкова разплащателна сметка и
се използва за отдалечен достъп до средствата по тази сметка и/или до предварително определен кредитен лимит,
договорен между титулярa на банковата сметка и банката-издател.
Върху банковата карта обикновено са отпечатани имената на клиента и уникален номер на картат. На гърба и има магнитна лента, позволяваща на различни машини-четци да достъпват информация от нея.
Първата компания, въвела кредитната карта е Diners Club. Това става през 1950г. Картата позволява заплащане в някои ресторанти на Ню Йорк. През 1965г. в обръщение има 5 милиона кредитни карти, а към 1996 потребителите на Съединените Щати притежават приблизително 1,4 милиарда кредитни карти, с които заплащат приблизително 991 милиарда долара годишно.
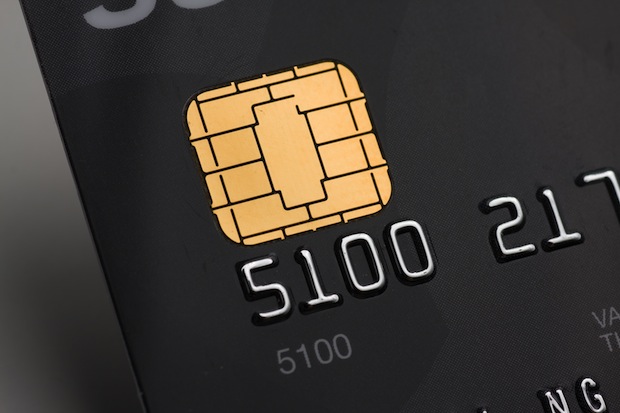
EMV е общ стандарт за чип-базирани дебитни и кредитни карти. Гарантира операционна съвместимост и по-голяма сигурност. EMV картите съдържат микропроцесорна схема със значителен изчислителен ресурс, памет за съхранение на данни и програмен код. Прилагането на този стандарт съществено намалява риска от фалшифициране на картата , а също така дава възможност на финансовите институции да предоставят нови услуги на картодържателите.
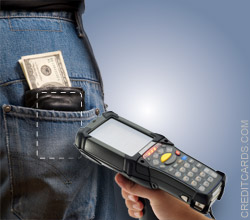
Радиочестотната идентификация или често съкратено RFID (Radio Frequency IDentification) e метод за автоматично идентифициране на обекти, при който от идентификатори върху обекта се четат или записват данни чрез радиовълни. Технологията е базирана на радиочестотна комуникация между специално изработен идентификатор (етикет, таг, карта, ключодържател, стикер и т.н.) и четящо устройство. Всеки идентификатор съдържа чип със записан уникален номер и антена. В зависимост от конфигурацията на системата при “прочитане” на номера може да се предприеме действие. Някои типове RFID устройства позволяват многократен запис на информация, с което възможностите за тяхното използване допълнително се разширяват. Разстоянието, от което може да бъде прочетен идентификатора зависи от много фактори като честота, форма и размер на антените, обкръжаваща среда и др. и може да достигне до десетки метри при използване на активни RFID идентификатори.
Дебитната карта дава достъп до суми до разполагаемата наличност по банковата сметка или до определен лимит, определен по-рано между притежателя и и издателя. Дебитните карти се приемат на всички банкомати и POS терминали, свързани към авторизационната система на местния картов оператор. За осъществяването на всяка една транзакция е необходимо въвеждане на персонален идентификационен номер (ПИН), независимо дали се извършват определени операции на АТМ терминал или картата се използва за плащания на стоки и услуги чрез POS терминал. ПИН номерът е четирицифрен секретен код, свързан с картата и е известен единствено на картодържателя и на системата. Този номер се използва за идентификация на картодържателя пред системата.
Някои дебитни карти се предлагат с така наречената услуга овърдрафт (overdraft). Това позволява на картодържателя да тегли суми в брой или да нарежда плащания за суми до определен лимит, надвишаващ наличността по дебитната карта. Това добавя към дебитната карта функционалността на кредитна, когато се надвиши наличността по сметката на дебитната. За разлика от кредитната карта, при дебитната карта с овърдрафт лихвата започва да се начислява моментално след извършване на плащане, надвишило наличността по картата.
Това, което прави дебитните карти популярни е това, че те са лесноизползваеми, предлагат бърз начин на заплащане, премахват нуждата от носене на голяма сума в брой, изискват малки такси за обслужване и имат по-голяма сигурност.
Техни минуси са това, че при плащане в търговски обект таксите за транзакциите са за сметка на картодържателя, това че класическите дебитни карти не позволяват пазаруване в Интернет и че не предлагат авторизация офлайн.
Кредитната карта дава възможност за достъп до средства по предварително договорен кредит между собственика на картата и банката. Картодържателят не разполага със собствени средства, а оперира със средства на банката, до предварително определен лимит. Той е длъжен в определен гратисен период да погаси задължението си към банката. За непогасената в срок сума картодържателят дължи лихва, предварително договорена с банката. Кредитните банкови карти се използват предимно за плащане на стоки и услуги през POS терминал, тъй като картодържателите ползват определени отстъпки, получават бонуси и плащат по-ниски такси при тези операции. От кредитната карта също могат да се изтеглят пари в брой, но това е съпроводено с много по-високи разходи за такси за картодържателите. Върху кредитната карта е задължително да се намира подписът на картодържателя, а в някои случаи може да има и негова снимка.
Кредитните карти имат по-ниско ниво на сигурност, при тях могат да се извършват плащания без въвеждане на ПИН. Изисква се обаче подписване на платежни документи и затова подписът на картодържателя върху картата е задължителен. Карта без подпис на картодържателя трябва да се счита за невалидна и продавачът има пълно право да не приеме плащането с нея.
При револвиращите карти обичайно картата е издадена към сметка, където се отразяват направените разходи и последвалите постъпления. При този тип карти клиентът е длъжен да погасява определен процент от цялото си задължение до определена дата- падеж. Картодържателите внасят Минимална Погасителна Вноска(МВП) обикновено около 5%, като има възможност за избор. При внасяне на средства по картата, постъпилия приход своевременно освобождава погасените средства за ново ползване. Подходяща е за хора, които често ползват безналичните плащания. Пълното погасяване на направените разходи в рамките на определен гратисен период освобождава клиента от дължима лихва, което доказва удобството от безналично плащане. Visa и MasterCard са кредитни карти с револвиращ кредитен лимит и са предназначени за ползване в страната и чужбина.
 Другият тип кредитни карти – charge картите имат по-различен метод на функциониране и обслужване.
На падежа, който настъпва след определен период от време след транзакцията, се изисква клиентът да покрие
цялото задължение. Може да се разсрочи определено плащане, но лихвите по правило са значително по-високи.
Поради различния характер, приходите на картодържателя са основен критерий за издаване на такава карта и затова
charge картите се предлагат главно на тези, които се чувстват комфортно да погасяват цялото задължение на падеж.
Такива карти са Visa Electron, MasterCard и American Express.
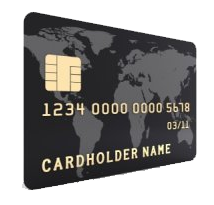
Смарт картите представляват пластмасови карти с вграден компютърен чип, който съхранява и обработва данни, свързани с разполагаемата наличност, с идентификацията на картодържателя и др.
Магнитната лента не е задължителна за смарт картата, но в някои случаи тя притежава и двете - и лента, и чип. В такива случаи смарт картите представляват нещо като комбинация между дебитна карта и електронно портмоне (предплатена карта). Функциите на дебитната карта се изпълняват чрез магнитната лента, а тези на предплатената - чрез чипа. Картата може да се зареди от банковата сметка на картодържателя чрез банкомат, като сумата се записва в чипа. Данните в картата се свързват чрез четец, който е част от компютърната авторизационна система.
Банковите смарт карти са тип микропроцесорни смарт карти, при които информацията, записана на чипа, може да се променя, изтрива и обработва. Смарт картите нямат традиционните нива на сигурност на дебитните и кредитните карти - нямат идентификация чрез ПИН код, при плащане не се извършва онлайн връзка с централизирана система. Всеки може да използва наличната сума в картата, затова тези карти са удобни предимно за по-дребни разплащания, когато не е нужно в картата, т.е. в чипа, да е заредена голяма сума.